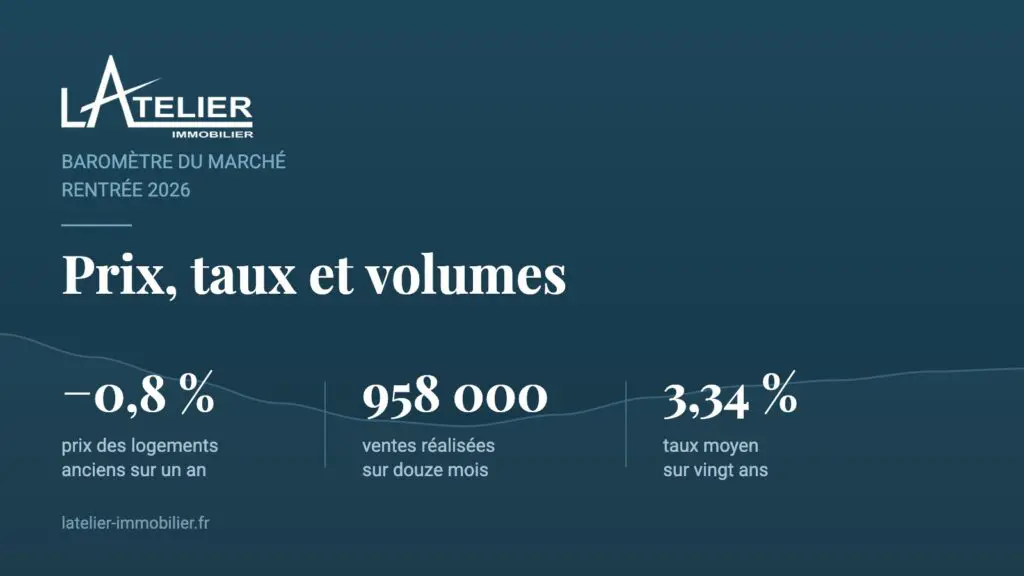
Le marché a cessé de chuter sans repartir à la hausse : les prix des logements anciens reculent encore de 0,8 % sur un an, les taux tournent autour de 3,3 % sur 20 ans et le volume de ventes s’est stabilisé à 958 000 transactions. Dans ce contexte, L’Atelier Immobilier anticipe une année 2026 en hausse de 20 % en nombre de ventes et de 20 % en chiffre d’affaires.
À retenir
- Prix des logements anciens : −0,8 % sur un an, appartements quasi stables (−0,1 %), maisons −1,3 %.
- Taux moyens : 3,17 % sur 15 ans, 3,34 % sur 20 ans, 3,43 % sur 25 ans.
- 958 000 ventes sur douze mois : le volume s’est stabilisé.
- Notre réseau : +20 % de ventes et +20 % de chiffre d’affaires attendus sur 2026.
Les prix : une baisse qui s’épuise
Selon l’indice Notaires-Insee publié le 8 septembre 2026, les prix des logements anciens reculent de 1,0 % sur le deuxième trimestre et de 0,8 % sur un an. Derrière cette moyenne, deux marchés bien distincts : les appartements sont pratiquement stables sur un an (−0,1 %) tandis que les maisons continuent de céder du terrain (−1,3 %).
La géographie compte tout autant. Sur le trimestre, l’Île-de-France limite le repli à 0,6 % quand la province perd 1,2 %. Autrement dit : plus la demande est dense et contrainte, mieux les prix tiennent. C’est exactement ce que nous constatons entre Saint-Germain-en-Laye, Saint-Cloud et l’agglomération nantaise.
Les taux : stables, avec une légère remontée estivale
L’Observatoire Crédit Logement/CSA mesurait un taux moyen de 3,26 % en juin 2026, après quatre mois de stabilité autour de 3,22 %. La remontée de l’été reste marginale et s’explique par le coût de la ressource : l’OAT à dix ans est repassée au-dessus de 4 %. Les banques amortissent en allongeant les durées : 251 mois en moyenne, soit près de vingt et un ans.
Les volumes : le marché a retrouvé un plancher
958 000 transactions ont été enregistrées sur douze mois à fin juin 2026, soit 2,5 % du parc de logements. Le chiffre ne progresse pas encore franchement, mais il ne baisse plus : après deux années de contraction, c’est le signal le plus important de cette rentrée. La production de crédits reste en retrait sur le trimestre (−9,6 % par rapport au deuxième trimestre 2025) alors qu’elle progresse de 11,2 % en cumul sur douze mois : le financement est reparti, mais par à-coups.
Notre activité : +20 % de ventes attendues en 2026
Sur l’ensemble du réseau — Mareil-Marly pour le secteur de Saint-Germain-en-Laye, Saint-Cloud pour les Hauts-de-Seine, Sautron pour Nantes et son agglomération — nous anticipons une progression de 20 % du nombre de ventes et de 20 % du chiffre d’affaires sur l’année 2026 par rapport à 2025.
Cette progression, dans un marché national qui recule légèrement, tient à trois choses simples. D’abord des prix de mise en vente réalistes : un bien correctement positionné dès le premier jour se vend, un bien surévalué s’use. Ensuite la préparation des biens : photographies soignées, dossier complet, diagnostics à jour. Enfin des conseillers qui habitent les communes qu’ils suivent et connaissent les prix réellement obtenus, rue par rue.
Ce que cela signifie si vous vendez
Les acheteurs sont là et ils sont finançables, mais ils comparent et calculent au plus juste. Trois conséquences concrètes : le prix de départ décide de tout, le DPE se négocie devis à l’appui, et les premières semaines de mise en vente sont les plus précieuses. Un bien qui dépasse trois mois de commercialisation finit presque toujours en dessous de sa valeur.
Ce que cela signifie si vous achetez
Le pouvoir d’achat immobilier s’est amélioré : avec 1 500 € de mensualité sur 20 ans, on emprunte environ 262 000 € contre 243 000 € à l’automne 2023. Les maisons offrent davantage de marge de négociation que les appartements. Et les biens de qualité, eux, partent vite : une partie de nos ventes se conclut avant toute diffusion publique, auprès de notre fichier d’acquéreurs.
Faire estimer mon bien (offert) · Voir les biens à vendre · Nous confier votre recherche
Questions fréquentes
Les prix vont-ils remonter en 2027 ?
Personne ne peut le garantir. Ce que montrent les chiffres, c’est une baisse qui s’épuise, des volumes qui se stabilisent et un crédit de nouveau accessible. Historiquement, c’est dans cette configuration que les prix se redressent d’abord sur les biens les mieux placés, avant de suivre ailleurs.
Vaut-il mieux vendre maintenant ou attendre ?
Si vous rachetez dans la foulée, l’écart de prix se compense : vous vendez et achetez sur le même marché. Si vous vendez sans racheter, le calendrier dépend surtout de votre bien : un logement énergivore a intérêt à être vendu avant les prochaines échéances réglementaires.
Comment lisez-vous ces chiffres à l’échelle d’une commune ?
Les moyennes nationales ne disent rien de votre rue. Nous croisons les ventes réellement conclues dans le secteur, les délais observés et l’écart entre prix affiché et prix obtenu. C’est ce travail que nous menons lors d’une estimation.
Méthodologie et sources
- Prix et volumes : Insee – Indice des prix des logements anciens, 2e trimestre 2026, publié le 8 septembre 2026.
- Taux et durées : Observatoire Crédit Logement/CSA, 2e trimestre 2026, et baromètres de courtiers au 1er septembre 2026.
- Activité du réseau : chiffres internes L’Atelier Immobilier, projection de l’exercice 2026 comparée à 2025 (ventes signées et compromis en cours sur les trois agences).
Baromètre publié le 12 septembre 2026. Prochaine édition en janvier 2027, avec le bilan de l’année et les premières tendances.