Acheter une maison se joue autant sur le budget que sur le bien lui-même. Les erreurs les plus coûteuses que nous voyons ne portent presque jamais sur le coup de cœur : elles portent sur les frais oubliés, les diagnostics survolés, l’urbanisme jamais vérifié et une offre faite dans la précipitation. Voici les huit à éviter, avec les chiffres de 2026.
À retenir
- Dans l’ancien, comptez environ 8 % de frais d’acquisition : les droits de mutation atteignent 6,32 % dans la plupart des départements.
- Les primo-accédants restent à 5,81 % de droits, soit un demi-point de moins.
- Endettement plafonné à 35 % des revenus, assurance comprise.
- Depuis avril 2025, le PTZ finance le neuf partout en France, y compris les maisons individuelles.
1. Oublier les frais d’acquisition
Les « frais de notaire » sont surtout des impôts. Depuis les relèvements votés en 2025, la quasi-totalité des départements applique le taux maximal : 6,32 % de droits de mutation dans l’ancien, Yvelines, Hauts-de-Seine et Loire-Atlantique compris. Les primo-accédants éligibles conservent 5,81 %. Ajoutez les émoluments du notaire et les débours et vous approchez de 8 % du prix. Sur un achat à 450 000 €, cela représente près de 36 000 € à sortir en plus du prix, et que la banque finance rarement.
2. Confondre capacité d’emprunt et budget réel
Le plafond d’endettement est de 35 % des revenus, assurance comprise. Mais votre budget réel, c’est la mensualité moins la taxe foncière, les charges de copropriété, l’entretien et l’énergie. Une maison de 140 m² mal isolée peut coûter 200 € par mois de plus qu’un appartement rénové de 80 m². Faites le calcul avant de viser le haut de votre capacité.
3. Ne pas faire jouer la concurrence sur le crédit
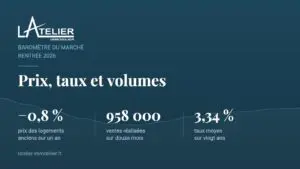
En septembre 2026, le taux moyen sur 20 ans tourne autour de 3,34 %, mais les meilleurs dossiers obtiennent 3,10 %. Sur 300 000 € empruntés, ces 0,24 point représentent environ 9 000 € sur la durée du prêt. L’assurance emprunteur, elle, se change à tout moment : c’est souvent là que se trouve la plus grosse économie.
4. Survoler le DPE et l’audit énergétique
Un logement classé F ou G impose un audit énergétique au vendeur et chiffre les travaux à prévoir. Ce n’est pas qu’une question de facture : les G ne sont plus louables depuis le 1er janvier 2025, les F ne le seront plus au 1er janvier 2028 et les E au 1er janvier 2034. Même pour y habiter, c’est la revente qui s’en trouve affectée. Lisez l’audit, demandez des devis avant de faire votre offre, et négociez sur cette base.
5. Négliger l’urbanisme et le voisinage
Consultez le plan local d’urbanisme et demandez un certificat d’urbanisme si vous avez un projet d’extension. Vérifiez les servitudes, les recours en cours, les permis affichés dans la rue, le plan de prévention des risques, et passez sur place à des heures différentes : un samedi matin et un jour de semaine à 18 h ne racontent pas la même histoire.
6. Ne pas lire les procès-verbaux d’assemblée générale
En copropriété, les trois derniers procès-verbaux révèlent les travaux votés, ceux qui arrivent, les impayés et l’ambiance de l’immeuble. Un ravalement ou une rénovation énergétique votée mais non appelée peut représenter plusieurs dizaines de milliers d’euros. La règle de répartition dépend de la date d’exigibilité des appels de fonds : ce point se règle dans le compromis, pas après.
7. Faire une offre sans stratégie
Une offre se fait par écrit, avec une durée de validité, un prix, un financement précisé et les conditions suspensives. Trop basse sans argument, elle vexe ; au prix sans réflexion, elle laisse de l’argent sur la table. La bonne offre s’appuie sur les prix réellement obtenus dans le secteur ces derniers mois, sur le temps de présence du bien sur le marché et sur les travaux chiffrés.
8. Oublier la revente
Un bien sans lumière, en rez-de-chaussée sur rue passante, avec une pièce en enfilade ou sans stationnement se rachète moins bien. Vous l’achetez peut-être pour dix ans ; les statistiques disent que vous revendrez plus tôt. Posez-vous la question dès la visite : qui achètera après moi ?
Et la bonne nouvelle
Le rapport de force s’est rééquilibré : les prix des logements anciens reculent encore de 0,8 % sur un an, le volume de ventes s’est stabilisé à 958 000 transactions sur douze mois, et le PTZ finance de nouveau le neuf sur tout le territoire depuis le 1er avril 2025, maisons individuelles comprises. Un acheteur préparé négocie aujourd’hui dans de bonnes conditions.
Voir les biens à vendre de L’Atelier Immobilier ou nous confier votre recherche : une partie de nos biens se vend avant toute diffusion publique.
Questions fréquentes
Combien faut-il d’apport pour acheter en 2026 ?
Les banques demandent en général de couvrir les frais d’acquisition, soit environ 8 % du prix dans l’ancien. Au-delà, l’apport améliore le taux, sans être obligatoire pour un bon dossier ; les primo-accédants peuvent compléter avec un prêt à taux zéro. Le point complet sur les conditions de financement est dans notre article sur les taux de crédit en septembre 2026.
Peut-on se rétracter après une offre acceptée ?
L’acheteur non professionnel dispose de dix jours de rétractation après la notification du compromis, sans motif ni pénalité. Après ce délai, seules les conditions suspensives (prêt, urbanisme, servitudes) permettent de renoncer sans perdre le dépôt de garantie.
Faut-il acheter avant d’avoir vendu ?
C’est possible avec un prêt relais, mais cela coûte et met la pression sur le prix de vente. Dans un marché à l’équilibre, vendre d’abord met en position de force pour acheter ensuite.
Sources
- Droits de mutation à titre onéreux 2026 par département (taux maximal de 6,32 %, 5,81 % pour les primo-accédants éligibles).
- Observatoire Crédit Logement/CSA, 2e trimestre 2026 et baromètres de taux au 1er septembre 2026.
- Insee – Indice des prix des logements anciens, 2e trimestre 2026.
- Réforme du prêt à taux zéro entrée en vigueur le 1er avril 2025.
Article mis à jour le 12 septembre 2026.