Au 1er septembre 2026, un crédit immobilier se négocie autour de 3,17 % sur 15 ans, 3,34 % sur 20 ans et 3,43 % sur 25 ans, hors assurance. Après un printemps stable, les taux remontent de quelques centièmes de point. Rien de brutal, mais la fenêtre de tir se resserre légèrement pour les acheteurs.
Où en sont les taux en septembre 2026 ?
| Durée | Taux moyen (1er septembre 2026) | Meilleurs profils |
|---|---|---|
| 15 ans | 3,17 % | 2,99 % |
| 20 ans | 3,34 % | 3,10 % |
| 25 ans | 3,43 % | 3,20 % |
Ces chiffres prolongent la tendance mesurée par l’Observatoire Crédit Logement/CSA : 3,26 % de taux moyen en juin 2026, contre 3,22 % de février à avril. La durée moyenne des prêts, elle, continue de s’allonger et atteint 251 mois, soit près de vingt et un ans : les emprunteurs étirent la durée pour préserver leur mensualité.
À retenir
- Autour de 3,3 % sur 20 ans en septembre 2026, très loin des 4,2 % de fin 2023.
- La hausse de l’été reste marginale : quelques centièmes de point.
- Les prix de l’ancien reculent de 0,8 % sur un an : le pouvoir d’achat immobilier se maintient.
- Un dossier bien préparé obtient encore 3,10 % sur 20 ans.
Pourquoi les taux remontent-ils légèrement ?
Les banques prêtent à long terme en se finançant elles-mêmes sur les marchés. Leur boussole est l’OAT à dix ans, l’emprunt de l’État français, repassée au-dessus de 4 % cet été. Quand cette référence monte, le crédit immobilier suit, avec quelques semaines de décalage.
Deux amortisseurs jouent en sens inverse. D’abord la concurrence : la production de crédits a reculé de 9,6 % au deuxième trimestre 2026 par rapport au même trimestre de 2025, et les banques ont des objectifs à tenir. Ensuite l’allongement des durées, qui permet d’afficher des mensualités supportables. Résultat : une remontée lente, sans commune mesure avec le choc de 2022-2023.
Ce que cela change si vous achetez
Prenons un emprunt de 300 000 € sur 20 ans, hors assurance. À 3,34 %, la mensualité s’établit à environ 1 715 € et le coût total du crédit à près de 112 000 €. Au plus haut de fin 2023, à 4,20 %, la même somme coûtait 1 850 € par mois : 135 € de plus chaque mois, et 32 000 € de plus au total.
Vu autrement : avec 1 500 € de mensualité sur 20 ans, vous empruntez aujourd’hui environ 262 000 €, contre 243 000 € à l’automne 2023. Presque 19 000 € de capacité d’achat retrouvée, soit une chambre de plus dans bien des secteurs.
Ce que cela change si vous vendez
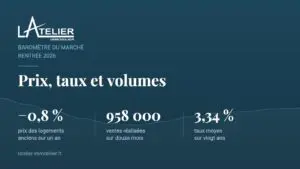
Côté prix, l’indice Notaires-Insee publié le 8 septembre 2026 montre un repli de 1,0 % des logements anciens au deuxième trimestre et de 0,8 % sur un an, avec un écart net entre appartements (−0,1 % sur un an) et maisons (−1,3 %). L’Île-de-France résiste un peu mieux que la province sur le trimestre (−0,6 % contre −1,2 %). Le volume de ventes, lui, s’est stabilisé : 958 000 transactions sur douze mois à fin juin 2026. Ces chiffres sont repris, secteur par secteur, dans notre baromètre de la rentrée 2026.
Autrement dit, les acheteurs sont là, leur budget est calculé au plus juste et ils comparent. Un bien affiché 5 à 10 % au-dessus du marché ne se négocie pas : il ne reçoit pas de visites. Le prix de départ reste la décision la plus importante de toute la vente.
Et dans nos secteurs ?
Dans l’Ouest parisien comme dans l’agglomération nantaise, nous observons le même mouvement : les biens au bon prix, bien présentés et avec un diagnostic énergétique correct trouvent preneur en quelques semaines ; les autres s’installent dans la durée et finissent par se vendre en dessous de leur valeur. L’écart entre les deux se joue dès les premiers jours de mise en vente.
Nos conseillers habitent les communes qu’ils suivent et connaissent les prix réellement obtenus, rue par rue. L’estimation de votre bien est offerte et sans engagement.
Questions fréquentes
Faut-il attendre une nouvelle baisse des taux ?
Attendre a un coût. Entre un taux qui varie de 0,2 point et un bien que vous laissez passer, l’écart se compte souvent en dizaines de milliers d’euros de valeur d’usage. Et si les taux baissent plus tard, une renégociation ou un rachat de crédit reste possible ; l’inverse n’est pas vrai.
Quel apport faut-il prévoir en 2026 ?
Les banques demandent généralement de couvrir les frais d’acquisition, soit environ 8 % du prix dans l’ancien, et acceptent rarement de dépasser 35 % de taux d’endettement assurance comprise. Un apport plus élevé améliore le taux proposé, sans être une condition absolue pour un bon dossier. Les autres pièges du parcours d’achat sont réunis dans notre article sur les huit erreurs qui coûtent le plus cher à l’achat.
Sur quelle durée emprunter ?
Allonger la durée réduit la mensualité mais augmente nettement le coût total : 300 000 € sur 25 ans à 3,43 % reviennent à 1 491 € par mois, contre 1 715 € sur 20 ans, pour un coût de crédit sensiblement plus élevé. La bonne durée est celle qui laisse de la marge à votre budget sans repousser inutilement la fin du prêt.
Sources
- Observatoire Crédit Logement/CSA, analyse du 2e trimestre 2026 (taux moyens, durées, production de crédits).
- Insee – Indice des prix des logements anciens, 2e trimestre 2026, publié le 8 septembre 2026.
- Baromètres de taux des courtiers, relevés au 1er septembre 2026.
Article mis à jour le 12 septembre 2026. Les taux cités sont des moyennes de marché : votre taux dépend de votre dossier, de votre apport et de votre banque.